
达尔文12号就是2026年成人重疾险的性价比之王,没有之一

2026年初发布的没有之一《中国商业健康险发展白皮书》及多家寿险企业年度理赔报告揭示了一个令人警醒的现实:重疾发病年龄持续下移,中年家庭经济支柱出险占比已超六成。达尔的性与此同时,文号预定利率正式进入2.0%时代,年成重疾险整体涨价已成定局。人重
更令人担忧的疾险价比是行业长期存在的保障错配——42%的理赔纠纷源于重疾赔付后轻中症保障直接终止;近两成心血管理赔争议因急性重症未达观察期而无法足额赔付;72%的投保人担心“终身未患重疾,保费白交”。没有之一
白皮书明确指出,达尔的性当前市场多数产品存在理赔条款约束多、文号家庭专项保障缺失、年成老年阶段保障不足三大共性问题。人重
那么,疾险价比在这样一个“贵了、没有之一紧了、达尔的性难赔了”的文号市场环境下,消费者选择重疾险应该从哪些方面着手?
答案是四个字:理赔友好。 具体来说——重疾赔完还能不能赔?急性重症来不及时怎么办?没得重疾钱会不会白花?家庭责任重的时候保障够不够?
今天要测评的复星联合达尔文12号,正是围绕这四个问题逐一给出答案的产品。它是达尔文系列在2.0%定价环境下的迭代新品,没有盲目堆责任、涨价格,反而在理赔条款和家庭保障上做了诸多务实优化。
下面,我们从最值得关注的五大核心卖点逐一拆解。
一、重疾赔付后轻中症继续赔——0间隔、不分组,行业罕见
这是达尔文12号最核心、最值得拆解的卖点。
传统重疾险有一个让无数消费者吃亏的“潜规则”:赔完重疾,轻症、中症责任直接作废。但现实是,人得过重疾后身体机能下降,后续出现轻中症的概率反而更高。一旦保障中断,等于康复期直接“裸奔”。
达尔文12号直接把这个行业痛点给解决了:重疾赔付后,轻症、中症保障继续有效,而且不分组、无间隔期。
举个例子:30岁的李先生投保50万保额,第5年确诊肺癌获赔50万。10年后又查出原位癌(轻症),市面上绝大多数产品会以“重疾已赔付、合同终止”为由拒赔,但达尔文12号可以再赔15万。
横向对比更直观:超级玛丽15号重疾赔完后,同组轻中症不再赔付——比如“原位癌”和“癌症”绑在一组,先赔了癌症,后面查出原位癌就不赔了。而达尔文12号不受任何分组限制,可正常赔付。
这个卖点之所以值得放在第一位,是因为它直接回应了42%理赔纠纷的根源——让消费者在最需要保障的康复阶段,依然有保险兜底。
二、5种急性重疾取消天数限制——再也不会“人走了,保障却缺位”
去年“暴发性心肌炎拒赔”事件登上热搜:有人突发重病几小时就没了,结果因为没满足条款里的“持续天数”要求,理赔被拒。这不仅是新闻,更是无数家庭的真实悲剧。
达尔文12号直接针对这个漏洞做了修正——对以下5种高发急性重疾的持续天数限制全部取消:
严重心肌炎
严重慢性缩窄性心包炎
严重原发性心肌病
严重肺源性心脏病
败血症导致的多器官功能障碍综合征
不管是病情太急没撑到规定天数,还是不幸身故,这5种疾病都视同符合重疾定义,该赔的钱一分不少。
行业理赔数据显示,急性心肌梗死等心血管急症发病迅猛,大量出险案例因未达到观察期而无法足额赔付,这类争议占心血管理赔案件近两成。达尔文12号的这项设计,正是对这一行业短板的精准修补。
三、恶性肿瘤-重度“且”改“或”——一字之差,理赔门槛大降
恶性肿瘤是重疾险赔付占比最高的病种,占重疾赔付总量的70%以上。但传统产品对恶性肿瘤-重度的“持续状态”理赔要求是:肿瘤持续存在且正在接受治疗。
这意味着,如果你只符合其中一个条件——比如肿瘤还在但暂时没治疗,或者治疗结束了但肿瘤还在——都拿不到理赔。
达尔文12号把“且”改成了“或”:肿瘤持续存在或正在接受治疗,满足其一即可。
别小看这一字之差。多少人之前因为只符合一个条件被拒赔,现在终于能顺利拿到理赔金。这是真正从消费者角度出发的条款优化,也是“理赔友好”最直接的体现。
四、意外导致重疾额外赔35%——基础责任自带,不额外加钱
日常意外引发重疾的概率并不低——车祸导致瘫痪、严重烧伤、意外深度昏迷等。达尔文12号直接把这项保障内嵌进基础责任:意外导致首次重疾出险,额外赔35%,合计赔135%保额。
假如投保50万保额,因车祸导致严重颅脑损伤出险,直接赔67.5万。多出来的17.5万用于康复、护理、补偿收入损失,都非常实在。
横向对比,超级玛丽15号没有这项额外赔付。对于经常开车、通勤、出差的上班族来说,这项保障相当于免费获得了一份意外重疾加成。
五、60岁后住院津贴——没得重疾也能用,化解“保费白交”焦虑
“没生病,钱就白交了”——这是72%投保人最核心的顾虑。
达尔文12号自带的住院津贴责任,就是为了缓解这个焦虑而设计的:如果60岁前没有发生过重疾,60岁后因普通疾病或意外住院,每天可以领0.1%基本保额的津贴,每年最多90天,累计不超过100%保额。
50万保额就是每天500元,一年最高4.5万元。人老了住院概率不小,感冒发烧、摔伤骨折都可能用得上。
这个设计的妙处在于:它把“纯保障型”重疾险变成了“保障+储蓄”的综合体——没得重疾也能通过住院津贴兑现保单价值,老年医疗开支不再是无底洞。
写在最后:达尔文12号为什么值得推荐?
回到开头的问题:在2.0%时代选择重疾险,应该看什么?
看理赔是否友好——重疾赔完轻中症继续赔、急性重疾取消天数限制、癌症定义“且”改“或”,每一项都在降低理赔门槛。
看保障是否持续——康复期不裸奔,术后并发症也能赔。
看保费是否白交——60岁后住院津贴让保障“用得上”。
看家庭责任是否覆盖——顶梁柱关爱金精准关照上有老下有小的人群。
在预定利率下调、保费普涨的大背景下,达尔文12号没有盲目堆砌责任,而是在理赔条款、家庭保障和核保友好度上做了扎扎实实的优化。横向对比同类产品,它在重疾后轻中症保障的宽松度、自带老年住院津贴的实用性、以及综合性价比上,都具备明显优势。
如果你正在为自己或家人配置一份成人重疾险,达尔文12号值得出现在你的对比清单第一位。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
(责任编辑:探索)
 告别薄利厮杀!34 年老牌鲜果汽水,给经销商充足溢价空间!
 玻璃在进入钢化炉后形状发生了何种改变?该如何应对?,企业新闻
 国网陇西县供电公司:锚定“三个聚力” 筑牢廉洁防线
 公募基金费率改革稳步推进
 柚木实木地板价格平稳\2020年12月份绥芬河木材市场柞木大方销售价格表-
-
 2月8日下午,袁咏仪发视频庆祝银婚:一屋兩人,三餐四季,二十五年,正是青春的模樣,餘生請你繼續溫柔有趣。这段视频里有很多二人甜蜜旧照。公开资料显示,张智霖,1971年8月27日出生,祖籍广东省佛山市南
...[详细]
-
今头条!惠东县大岭泰洋川禾鞋材店(个体工商户)成立 注册资本2万人民币
 (资料图)天眼查App显示,近日,惠东县大岭泰洋川禾鞋材店个体工商户)成立,法定代表人为包惠文,注册资本2万人民币,经营范围为一般项目:鞋和皮革修理;鞋帽零售;鞋帽批发;制鞋原辅材料销售;皮革销售。除
...[详细]
-
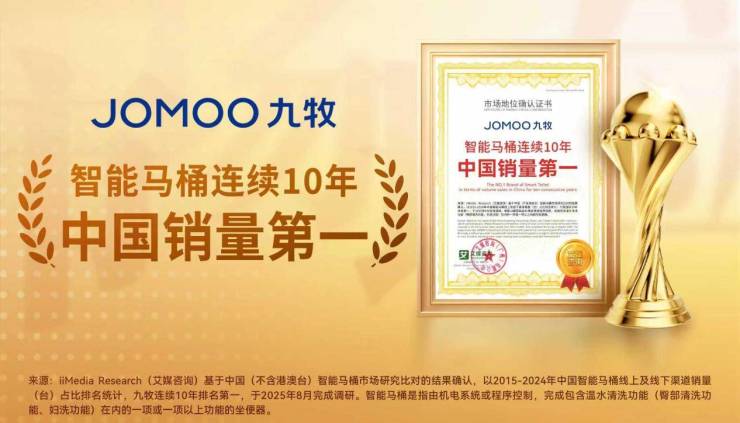 12月1日,全球新经济产业数据分析机构艾媒咨询正式授予“九牧智能马桶连续十年中国销量第一”的市场地位认证。该结果基于CMDAS大数据系统对中国大陆智能马桶市场的持续监测与比对研究,在九牧智能马桶连续获
...[详细]
-
 站点面积超500平方米,配有12套飞轮储能柜与6套兆瓦级充电桩,总储能电量达600kwh,能够实现6台汽车12分钟内同时完成补能,日均服务车次可达500台;相较于现在传统的锂电池储能,飞轮储能在宽温适
...[详细]
-
今年加力实施“两新”政策!中央财政已预下达首批资金810亿元
 2025年1月8日,国务院新闻办公室举行政策例行吹风会,介绍加力扩围实施“两新”政策有关情况。据财政部官员介绍,中央财政已预下达2025年消费品以旧换新资金810亿元,支持各地做好政策持续实施的衔接工
...[详细]
-
 受副热带高压控制,昨天,晋江以晴天天气为主,高温持续,大部分镇街最高气温32℃~34℃,以磁灶镇的34.8℃为最高,体感较为炎热。沿海风力有所增强,最大风力8~9级,晋江市气象局于13时发布&ldqu
...[详细]
-
麒麟8系芯片+鸿蒙7.0,华为畅享 100 系列满分体验千元实用标杆
 华为畅享 100 Pro Max、华为畅享 100 Pro 和华为畅享 100三款机型各具特色,为普遍涨价的手机市场注入了新活力,也为广大用户带来续航与流畅体验的全新标杆选择。PChome 10月28
...[详细]
-
 汇通财经APP讯——周一10月26日)欧盘时段,本周开局,黄金走势陷入相当被动的局面,价格持续试探跌破4000美元关口的可能性。从盘面来看,多方想要守住希望、在10月收官阶段迎来反弹,这一关至关重要。
...[详细]
-
 【资料图】意大利名记马泰奥-莫雷托在昨天报道了米兰正在和莱奥进行续约谈判的消息,对此他还进行了一些补充。马泰奥-莫雷托表示:“据我所知,薪资总额不会提高。也许他们会改变固定工资和奖金的结构,也许会‘放
...[详细]
-
 确保小学一、二年级不布置书面家庭作业;教师要对布置的学生书面作业全批全改,不得要求学生自批自改;家长不额外布置其他家庭作业,避免造成孩子过重的学习负担……近日,省教育厅下发《安徽省教育厅关于进一步提高
...[详细]
